家
設籍、持有並居住滿6年
個人、配偶或未成年子女於該房屋設籍,且持有並實際居住連續滿6年。
郭哥重點整理圖卡|儲存慢慢看
個人105年1月1日以後取得的房屋、土地
房地合一稅 2.0|自住房地優惠
符合3項要件,房地交易課稅所得400萬元以內免稅;超過部分,按10%優惠稅率課徵。
法規檢視日期:民國115年11月8日|依財政部現行公開資料整理
關鍵不是「房子賣多少」,而是先算出房地交易的「課稅所得」,再判斷是否符合自住優惠。
優惠資格
不只要設籍,還要持有、實際居住,以及通過交易前6年的使用與次數檢查。
個人、配偶或未成年子女於該房屋設籍,且持有並實際居住連續滿6年。
出售日前往回計算6年,房屋、土地均不得出租、供營業或執行業務使用;短期出租也會影響該次交易資格。
個人、配偶及未成年子女,交易前6年內未曾適用這項自住房地租稅優惠。
郭哥真實服務故事
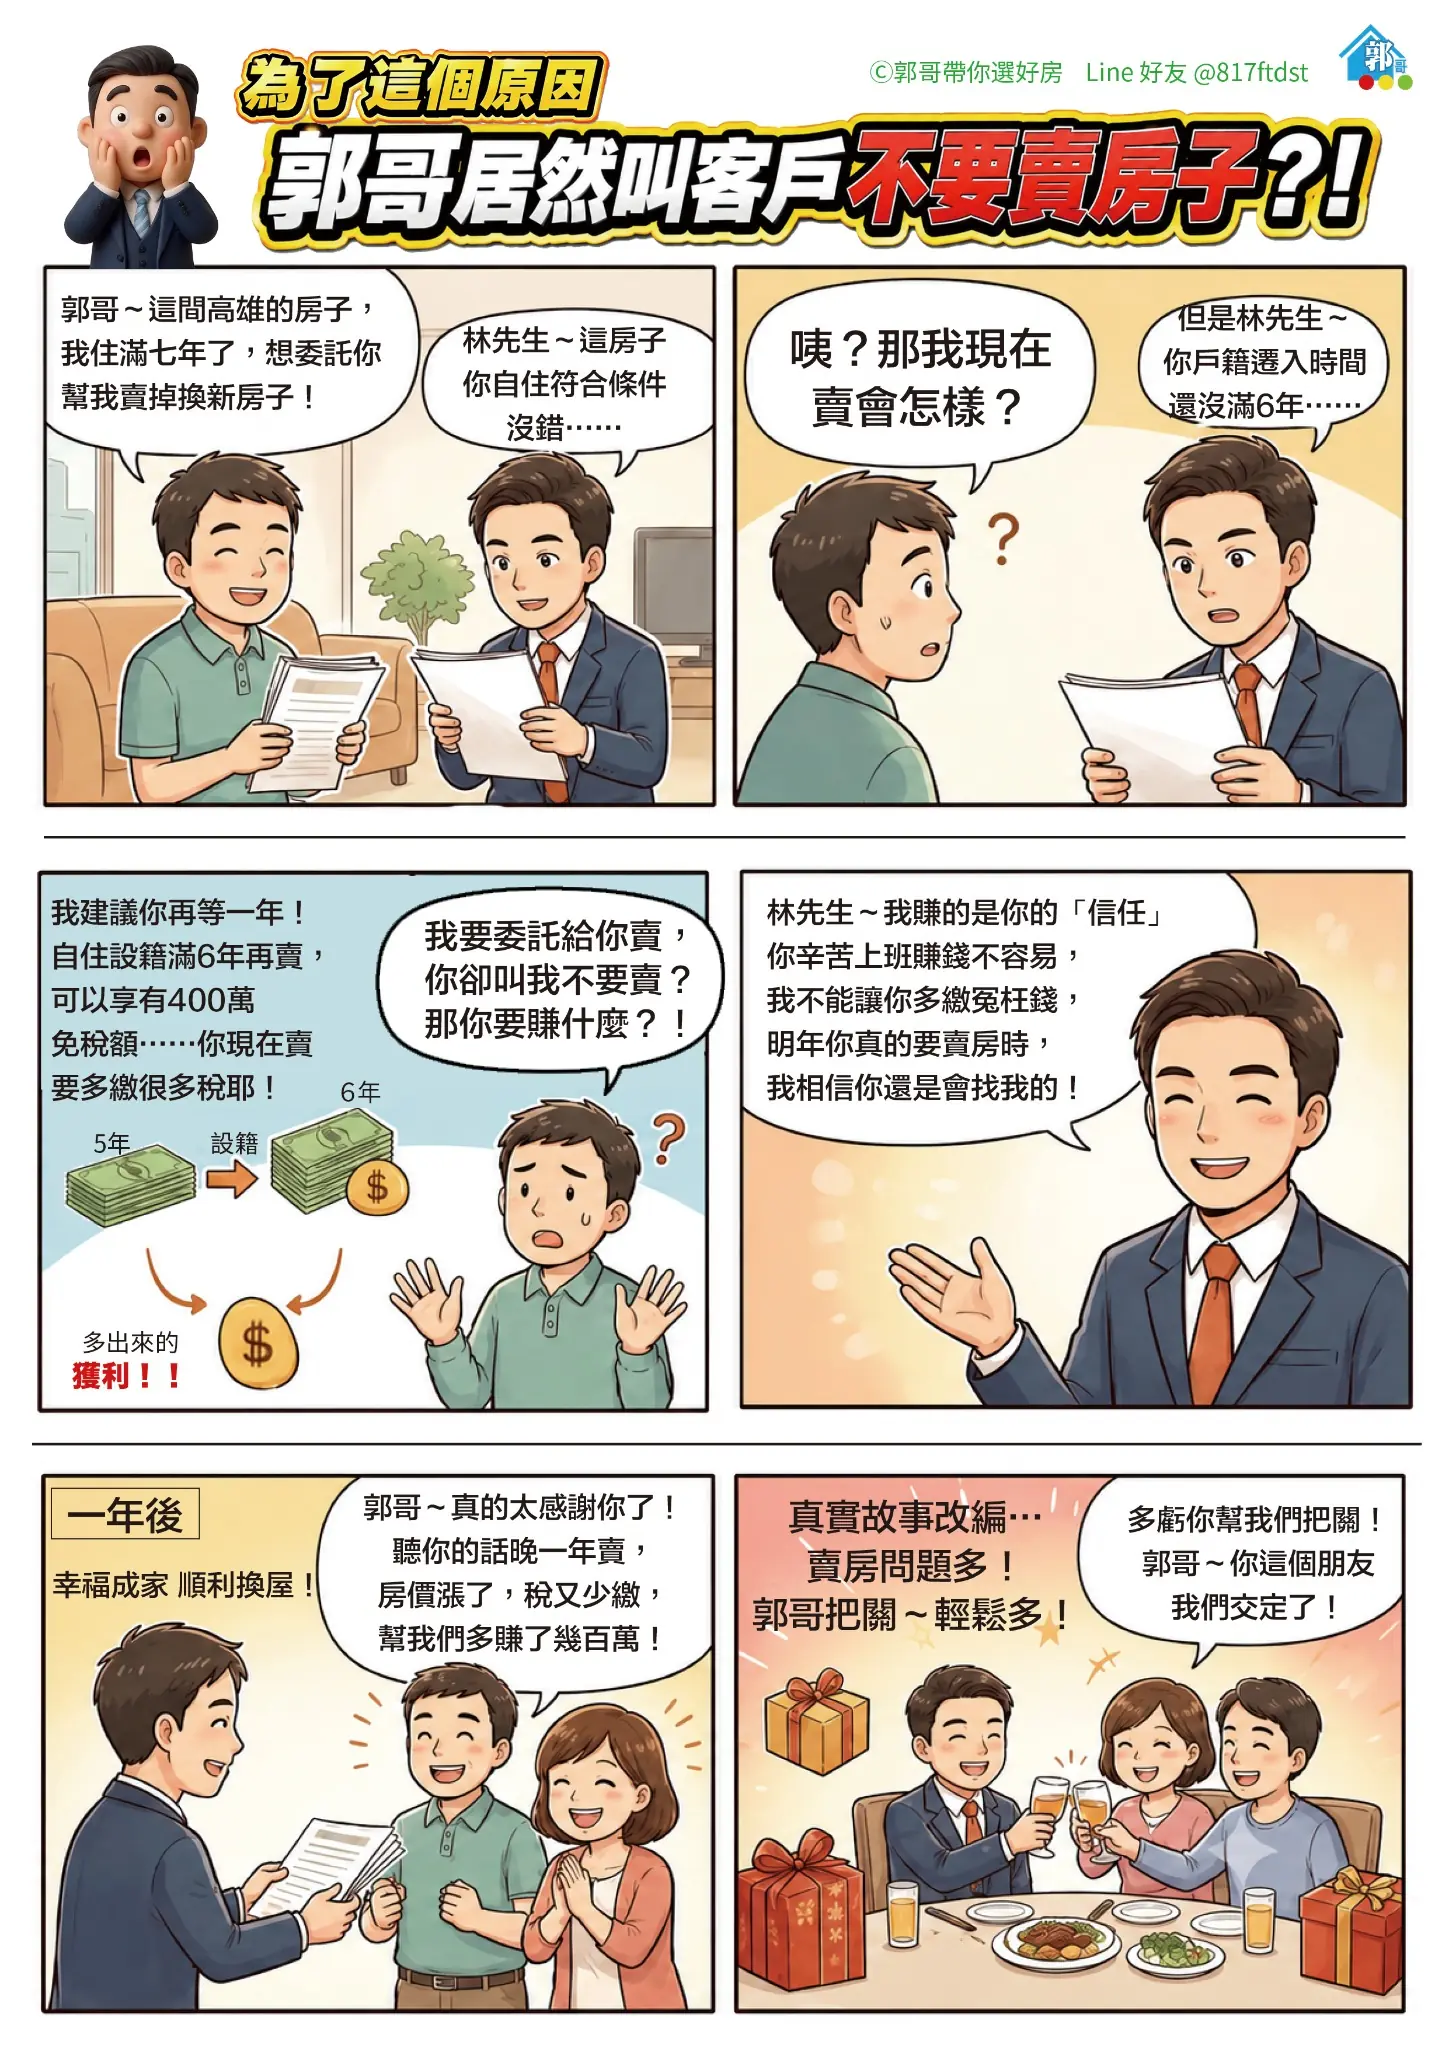
真實案例試算
郭哥的客戶林先生在高雄持有並自住一間符合條件的房地滿7年,近期因換屋以總價1,500萬元售出。 扣除取得成本、仲介費及土地漲價總數額後,房地交易課稅所得為600萬元。
| 比較項目 | 未規劃/不符自住條件一般持有5~10年,稅率20% | 成功符合6年自住優惠扣除400萬元,餘額按10% |
|---|---|---|
| 成交獲利(課稅所得) | 6,000,000元 | 6,000,000元 |
| 自住400萬元免稅額 | 0元無法扣除 | -4,000,000元 |
| 最終應課稅所得 | 6,000,000元 | 2,000,000元超過400萬元的餘額 |
| 適用稅率 | 20%一般長期持有稅率 | 10%須先符合自住三項法定要件 |
| 最終應繳房地合一稅 | 1,200,000元 | 200,000元 |
| 💰 實際省下的稅金 | 📉 需繳交120萬元 | ⭐ 省下高達100萬元! |
本案例為教學試算;是否適用自住優惠、可減除項目及實際稅額,仍須依個案資料與稽徵機關審核結果認定。
互動試算
本比較以持有超過5年為前提。輸入同一組交易金額並選擇持有期間,再按「開始比較」,即可同時查看符合自住400萬元免稅優惠與不符合自住的一般稅額。
10001,500萬元 → 輸入 1500概估房地交易課稅所得
290萬元持有6年以下,或需要確認成本、費用如何減除?查看房地合一稅一般算法與可扣除費用完整說明
一眼看懂
因290萬元未超過400萬元免稅額,符合3項自住要件時,應納稅額為 0元。
Google 熱門搜尋 FAQ
把常見搜尋問題整理成直接答案,賣房前先釐清房地合一稅自住優惠最容易誤會的地方。
這是房地合一稅的自住房地租稅優惠。符合全部法定要件時,房地交易課稅所得400萬元以內免納所得稅;超過400萬元的部分,按10%優惠稅率計算。它不是售屋總價的免稅額,也不是政府發放400萬元;是否屬高價住宅,並非本項優惠的判斷條件。
須同時符合3項條件:本人、配偶或未成年子女於該屋設籍、持有並實際居住連續滿6年;交易前6年內無出租、供營業或執行業務使用;本人、配偶及未成年子女在交易前6年內未曾適用這項自住房地租稅優惠。
先以成交價額減除原始取得成本、可減除費用及依法可減除的土地漲價總數額,算出房地交易課稅所得。符合自住優惠時,應納稅額=(課稅所得-400萬元)×10%;若課稅所得未超過400萬元,應納稅額為0,但仍須依法申報。
個人、配偶或未成年子女須在該房屋設有戶籍,且房地持有與實際居住均須連續滿6年。只有戶籍、沒有實際居住仍可能不符合;若戶籍中斷,也可能影響連續6年的認定。
不能把夫妻分開理解成同一期間各自享有一筆400萬元免稅額。法規會合併檢查個人、配偶及未成年子女在交易前6年內是否曾適用;同一筆符合資格的房地交易,免稅額為400萬元。個案若涉及夫妻持分、先後出售或婚前取得,應向所轄國稅局確認。
不是一生只能使用一次。規定是個人、配偶及未成年子女在交易前6年內未曾適用;日後再次出售房地,只要重新符合連續6年自住、6年內無出租營業及6年內未曾適用等全部要件,仍可能再次適用。請勿與土地增值稅的「一生一次」自用住宅用地優惠混淆。
不一定。必須先符合自住房地3項要件;而且400萬元是「房地交易課稅所得」的免稅額,不是成交總價,也不是單看賣價減買價。
不夠。本人、配偶或未成年子女須設籍,並同時符合持有及實際居住連續滿6年。國稅局會依個案查核實際自住事實。
不可以。法定對象是個人、配偶或未成年子女;父母與成年子女不在這項規定的設籍對象內。
原則上不行。出售日前往回計算6年,房屋、土地均不得出租、供營業或執行業務使用;即使只短期出租一個月,只要發生在交易前6年內,該次出售原則上即不符合。停止出租後,仍須重新累積完整6年的無出租、無營業期間,並同時符合連續設籍、持有及實際居住滿6年的規定。
原則上有資格風險。房地合一稅自住優惠要求房屋在交易前6年內無出租、供營業或執行業務使用;即使只有部分空間出租,或作為實際營業、接案執業的工作室,也可能不符合要件。不能直接套用地價稅「按使用面積比例」的規定,仍應備妥使用範圍與期間資料,向所轄國稅局確認個案認定。
通常不能直接算連續滿6年。若個人、配偶或未成年子女的戶籍均曾遷出,設籍與居住的連續期間會中斷,一般應從重新遷入並實際居住後重新起算;但若期間內仍有配偶或未成年子女持續設籍並實際居住,則應依戶籍與居住事實由國稅局個案認定。
不是。先同時符合自住房地3項法定要件,400萬元以內才免稅,只有超過400萬元的部分按10%課稅。是否屬高價住宅,並非這項房地合一稅優惠的判斷條件;請勿與房屋稅的全國單一自住1%稅率及其房屋現值標準混淆。
房地合一稅這項自住優惠並未以高價住宅或豪宅門檻作為排除條件。只要符合設籍、持有並實際居住連續滿6年、交易前6年無出租營業,以及6年內未曾使用本優惠等全部要件,課稅所得400萬元以內免稅,超過部分按10%計算。房屋現值門檻是房屋稅全國單一自住1%稅率的另一套規定。
需要。屬房地合一稅申報範圍者,即使應納稅額為0,通常仍須在所有權移轉登記日次日起30日內完成申報。
身分說明:郭哥團隊致力於提供您專業的房屋銷售、物件推薦、帶看與購屋服務,但我們並非稅務機關人員。本網頁內容所提及之各項條件、稅率上限、額度及費用審核標準,實際結果皆須以財政部及各地國稅局最新公告之法令與個案實際審核結果為準。
免責聲明:本圖僅供資訊整理與排版示意使用,實際適用仍須依個案條件判斷。建議先由郭哥團隊協助釐清與研討;最終適用資格、優惠條件、申報方式及申請期限,仍以主管稅捐機關最新法令規定及個案審核結果為準。
法規檢視日期:民國115年11月8日
法規依據:所得稅法第4條之5・房地合一課徵所得稅申報作業要點