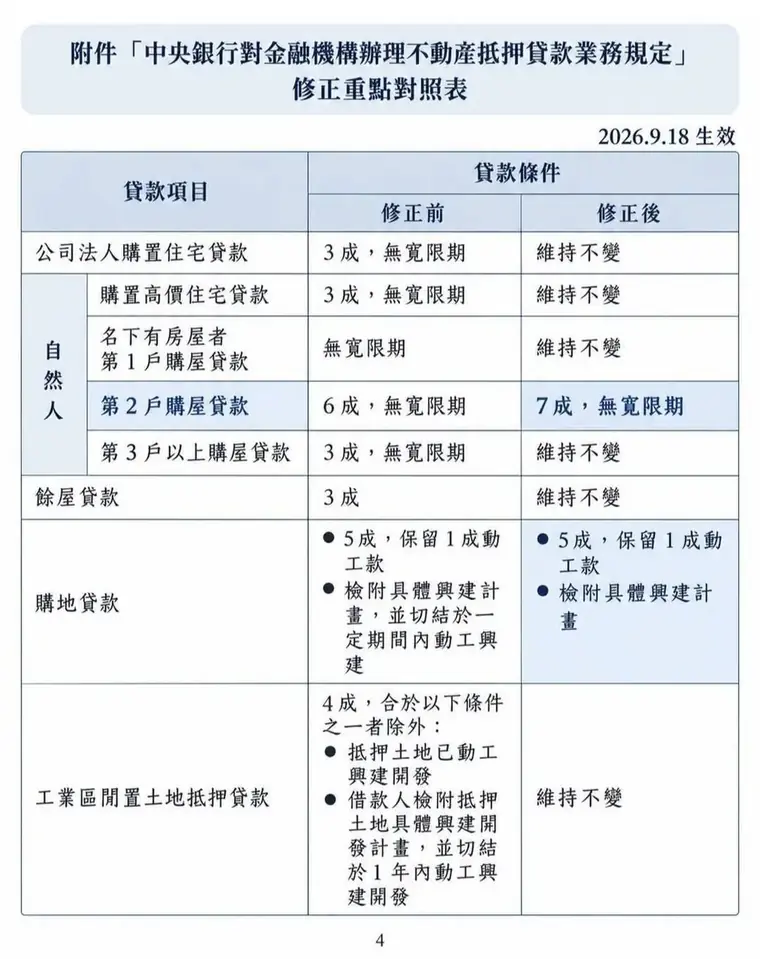
買房時看到「月付一萬多」,眼睛先亮起來很正常;不過這筆貸款還有後半場,不能只看預告片。以貸款 1,000 萬元、總年限 40 年、寬限 3 年為例,前三年只繳利息,按年利率 1.775% 概算,每月約 14,792 元,約 1.48 萬。這段時間本金幾乎沒動,像是主餐還沒上,先付了飲料錢。
寬限期一結束,剩下 37 年開始攤還本金和利息。若第 4 年以 1.9% 試算,每月本息約 31,376 元,約 3.14 萬;比前面多 16,584 元,等於每月多出一筆不小的家庭開銷。不是銀行突然加戲,是本金先在旁邊排隊,寬限期一到,連同利息一起上場。看房只記得前幾年月付多少,就像只看電影預告片便決定包場,後面還有一整場呢!
青安 3.0 採「3+3」利息補貼,滿 3 年後補貼逐年退場;利率也會機動調整。因此 1.775% 和 1.9% 是這次試算採用的假設,不代表貸款 40 年都會維持這個利率。實際月付還要看銀行核貸、利率變動和還款方式,簽約前記得請銀行列出寬限期內、期滿後的試算表。
還要把管理費、稅費、修繕、裝潢和日常開銷一起算進去,別讓頭期款把存款清到見底。再多問自己一句:如果利率往上、收入短暫減少,3.14 萬的房貸還付得從容嗎?若答案很勉強,寬限期只是把壓力往後挪,不會讓壓力自動搬走。
不妨做個「第四年預演」:接下來幾個月先照 3.14 萬的房貸金額安排生活,看看扣掉管理費、家用、交通和孝親支出後,還能不能存錢、應付突發狀況。若每個月都要靠刷卡補洞,就該回頭調整貸款額度或房屋總價。房子看得中意是一回事,月月付得從容,才住得長久。
原始參考圖中的六都預售推案量與解約數字,因未標統計期間、資料來源及「高總價」定義,適合當市場觀察線索,不宜當作即時官方統計。解約也不等於斷頭,這兩個名詞別讓它們在文章裡「同居」。
郭哥觀點:寬限期是讓現金流喘口氣,不是本金免服役。買房別只問「現在月付多少」,還要問「寬限期後呢?」先把後半場算清楚,住進新家才不會第一年開心剪綵,第四年全家開家庭財務檢討會。
試算假設:貸款 1,000 萬元;總年限 40 年(含 3 年寬限);前 3 年年利率 1.775%,寬限期間只繳息;第 4 年起以 1.9% 計息,剩餘 37 年採本息平均攤還。金額為概算,未含其他費用;利率或核貸條件變動會影響月付。青安 3.0 規定請以財政部國庫署公告及承貸銀行說明為準。
更多房產知識:高雄房產知識即時通|郭哥團隊 www.kuoge.tw
官方依據:財政部國庫署青安3.0貸款原則、青安3.0問答集。查核日期:2026年11月4日。